房产相关成本上涨,使一名墨尔本西区技工放弃把投资房持有到退休的计划;他称,每月亏空最高达到1,200澳元。
这名技工原本打算把投资房持有到退休,现在却准备比预期早多年出售,因为每月的亏损变得难以承受。
这位不愿透露姓名的投资者于2021年购入该房产,价格在60万至63万澳元之间,资金来自储蓄以及自住房的房产净值。
当时每周租金在390至420澳元之间,极低的利率让持有成本仍可控。
此后,租金已经涨到每周500至520澳元。
但技工说,在仍欠47万至50万澳元贷款的情况下,利息、市政费、保险、维修与管理费用,让家庭每月仍需额外承担800至1,200澳元。
在决定挂牌出售前,他和妻子已多次动用家庭储蓄填补差额。
“我买它不是为了短期转手。”他说。
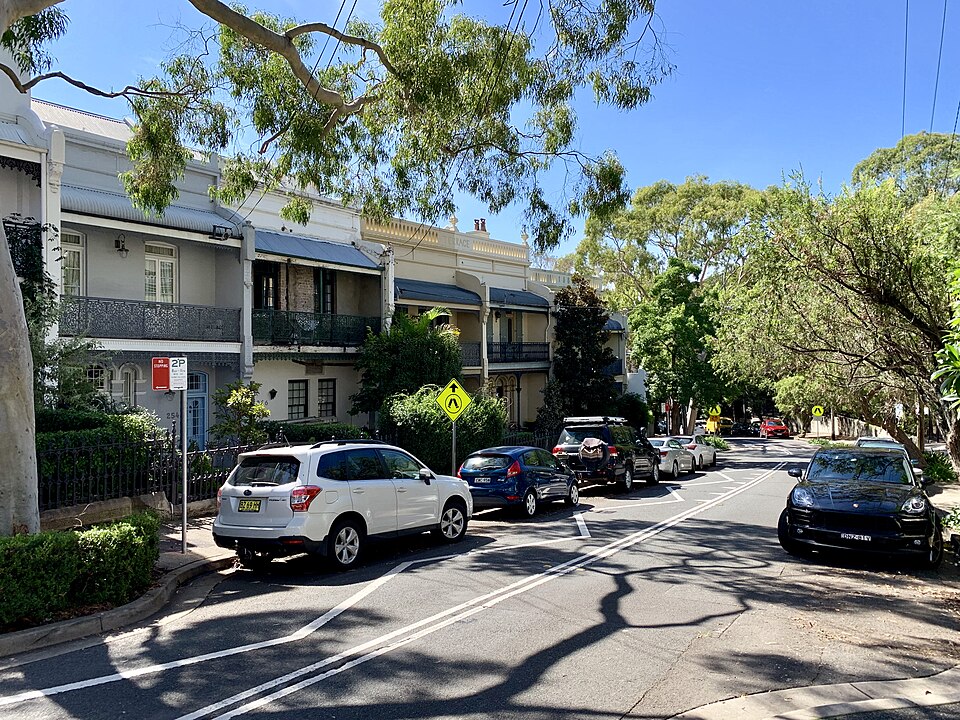
【图注】Hoppers Crossing的11 Second Ave住宅并非这位投资者的房产,但可以帮助读者了解其住宅的大致类型。
“我以为自己会一直持有到退休。但你不断把钱投进去,总会有一个必须作出决定的时候。”
他原本打算持有15至20年,把这作为夫妻退休规划的一部分,完全没想到大约五年就要卖掉。
不过,最难受的是,他知道这个决定可能影响到自己与妻子已经熟悉并关心的租客。
【图注】这名墨尔本西区投资者从事技工工作,未在图片中出现。他原本计划再持有房产10至15年,但上涨的持有成本改变了计算结果。原图摄影:Liam Kidston。
“我和妻子真的他妈的很喜欢我们的租客,我们喜欢帮助别人。”他说。
这名投资者表示,出售房产让他感到内疚,但继续动用家庭储蓄补贴这套房,已不再是他们能够轻松承担的事情。
原文首次发布于2026年9月26日12:00,更新于12:02。